OJK Rilis 5 Prioritas Transformasi Perbankan Indonesia sampai 2030
Otoritas Jasa Keuangan (OJK) menetapkan lima prioritas strategis untuk memperkuat industri perbankan lewat Roadmap Pengembangan dan Penguatan Perbankan Indonesia (RP3I) 2026–2030. Peta jalan ini dirilis bersamaan dengan pedoman baru soal risiko iklim, menandai arah transformasi digital dan tata kelola perbankan nasional hingga akhir dekade. Buat pelaku bank dan fintech, dokumen ini praktis jadi acuan soal apa yang bakal diawasi dan didorong regulator beberapa tahun ke depan.
Lima Prioritas Perbankan 2026–2030
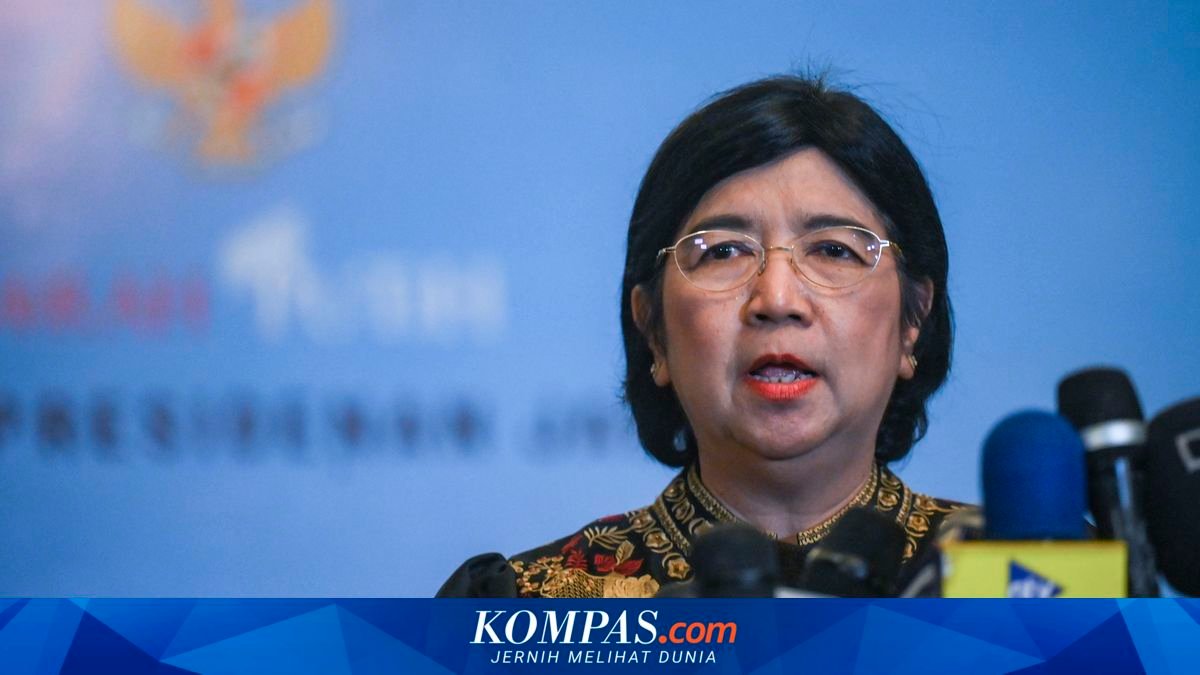
Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, menyampaikan kelima prioritas itu dalam pernyataan resmi yang diterima pada Jumat. Kelimanya menjadi kerangka RP3I untuk memperkuat industri perbankan di tengah perubahan ekonomi global dan teknologi yang bergerak cepat.
- Penguatan kelembagaan dan integritas (strengthening institutional capacity and integrity)
- Modernisasi teknologi dan ketahanan digital (modernizing technology and digital resilience)
- Pendalaman pasar keuangan dan penguatan intermediasi keuangan (deepening financial markets and strengthening financial intermediation)
- Keuangan berkelanjutan dan ketahanan terhadap risiko keberlanjutan (promoting sustainable finance and resilience to sustainability risks)
- Perizinan terintegrasi dan pengawasan yang adaptif (implementing integrated licensing and adaptive supervision)
Peta jalan ini diluncurkan dalam forum launching RP3I 2026–2030 dan Pedoman Climate Risk Management and Scenario Analysis (CRMS) 2026 di Denpasar, Bali. Friderica menegaskan industri perbankan Indonesia sedang memasuki periode yang semakin dinamis.
“Therefore, we must build a resilient banking sector backed by strong capital, liquidity, and risk management,” she stressed.
Ia menambahkan, sektor perbankan juga harus inovatif lewat pemanfaatan teknologi yang memberi nilai tambah, produktif dalam menyalurkan pembiayaan ke sektor ekonomi, serta inklusif dengan menempatkan perlindungan konsumen sebagai prioritas. Menurutnya, kinerja sektor jasa keuangan tetap terjaga dan berkontribusi besar bagi perekonomian nasional meski dinamika ekonomi dan geopolitik global masih menekan.
Empat Enabler dan Kondisi Industri Terkini
Dari sisi angka, OJK mencatat kredit perbankan tumbuh 13,65 persen secara tahunan (yoy) per Agustus 2026, sementara dana pihak ketiga naik 10,92 persen (yoy). Rasio kecukupan modal alias CAR masih solid di level 24,1 persen, sedangkan NPL gross berada di 2,11 persen. Artinya, fondasi modal dan likuiditas industri relatif kuat saat roadmap ini mulai dijalankan.
Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, mengatakan perbankan kini menghadapi kombinasi tantangan dari perkembangan global dan geopolitik, lingkungan hidup, perubahan teknologi, model bisnis, hingga tuntutan terhadap keberlanjutan dan perlindungan konsumen. Ia menyebut RP3I disusun justru untuk menjawab konteks itu. Implementasi RP3I 2026–2030 sendiri ditopang empat enabler: ekosistem ekonomi yang mendukung, kesiapan data dan infrastruktur teknologi digital, penguatan kapasitas SDM, serta koordinasi pengawasan lintas sektor dan antarlembaga.
Implikasi buat Bank dan Fintech
Bagi bank, prioritas modernisasi teknologi dan ketahanan digital jadi sinyal bahwa investasi di sistem inti, keamanan siber, dan kelangsungan layanan digital bakal makin diperhatikan pengawas. Sementara prioritas perizinan terintegrasi dan pengawasan adaptif menyiratkan proses perizinan yang lebih menyatu—relevan langsung bagi fintech dan lembaga pembiayaan yang selama ini berurusan dengan skema perizinan terpisah. Kombinasi keduanya mendorong pemain industri menyiapkan tata kelola teknologi, bukan sekadar mengejar fitur baru.
Di sisi lain, peluncuran Pedoman CRMS 2026 menuntut bank memasukkan risiko iklim ke dalam tata kelola, strategi bisnis, manajemen risiko, metrik dan target, hingga pengungkapan. Ini kerangka yang cukup menyeluruh untuk mengukur ketahanan sektor perbankan terhadap risiko keberlanjutan. Bersama penekanan pada perlindungan konsumen, arahnya jelas: pertumbuhan bisnis harus berjalan seiring penguatan tata kelola dan kepercayaan nasabah.