Washington — Amerika Serikat terus memperketat pagar pembatas untuk drone dan robot buatan asing. Sepanjang Juli hingga Agustus, Washington membatasi sistem robotik canggih buatan luar negeri sekaligus mengenakan tarif tinggi untuk impor drone dan komponennya, dengan alasan keamanan nasional. Tarif drone mulai berlaku September, sementara tarif komponen tambahan menyusul pada 2027.
Kebijakan ini memperluas daftar hitam FCC atau “Covered List” yang sejak 2021 awalnya menyasar peralatan telekomunikasi dan pengawasan dari Huawei, ZTE, hingga Hikvision, kini merambah drone buatan asing dan terbaru perangkat robotik canggih. Tujuannya jelas: membendung dominasi teknologi strategis dari luar negeri, terutama China, pada sektor-sektor yang dianggap vital bagi keamanan dan daya saing industri dalam negeri.
Apa yang dibatasi dan lewat aturan apa
Pembatasan ini berdiri di atas dua pijakan berbeda. Yang pertama Section 232 — jalur wewenang presiden untuk mengenakan tarif dengan dalih keamanan nasional. Lewat proklamasi yang tercatat di Federal Register, AS menetapkan tarif ad valorem 100 persen untuk drone dengan berat lepas landas maksimum di atas 25 kilogram, drone yang dilengkapi thermal imager, stasiun docking drone, serta komponen tertentu. Aturan ini efektif sejak 3 September 2026, pukul 00.01 waktu timur AS.
Yang kedua adalah jalur regulator: perluasan daftar FCC yang melarang perangkat tertentu masuk ke jaringan Amerika. Perluasan ini yang membuat ban menyentuh wilayah robotik canggih, jauh melampaui urusan telekomunikasi awal.
Tarif dua lapis: September dan 2027
Struktur tarifnya sengaja dibuat bertingkat. Selain bea 100 persen yang langsung berlaku, komponen drone yang tercantum dalam Annex III baru akan dikenakan tarif 25 persen per 9 Februari 2027. Jeda waktu ini bukan kebetulan: dokumen setingkat proklamasi menyebutnya sebagai ruang agar industri dalam negeri AS sempat menumbuhkan kapasitas produksinya lebih dulu. Untuk drone berukuran kecil dengan berat di bawah 25 kilogram, tarifnya lebih rendah — sebuah celah agar segmen hobi dan konsumen tidak ikut terpukul.
Keunggulan Skala China
Masalahnya, China memasuki persaingan ini dengan keunggulan yang sulit ditandingi: skala produksi dan biaya. Data Counterpoint mencatat pengiriman robot humanoid global mencapai 22.000 unit pada paruh pertama 2026, dan sebagian besar berasal dari pabrikan China. Lima produsen humanoid terbesar dunia — AgiBot, Unitree, Galbot, UBTECH, dan Leju Robotics — semuanya dari China dan menguasai 86 persen pengiriman global di periode yang sama.
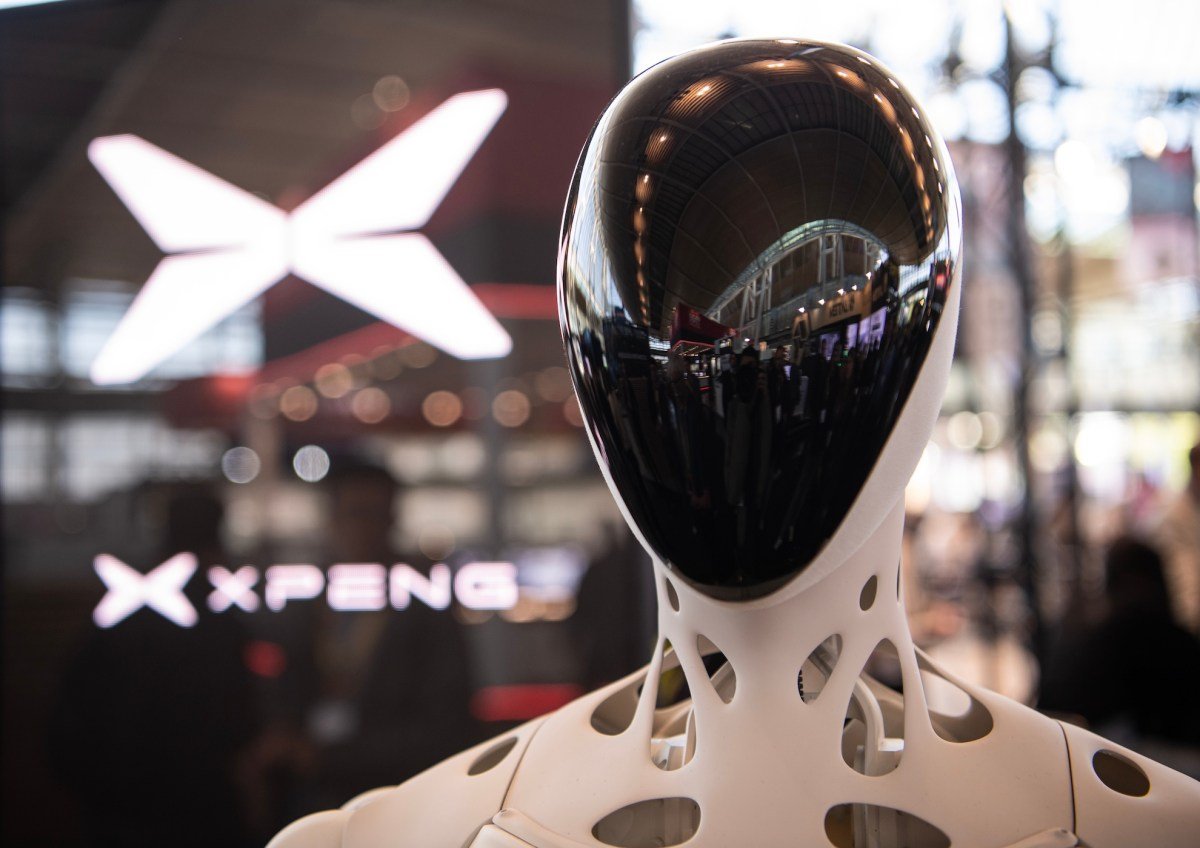
Keunggulan itu bersifat majemuk dan saling memperkuat. Harga murah membuat robot China lebih banyak dipakai, menghasilkan data dunia nyata yang menyempurnakan teknologinya; volume produksi yang tinggi lantas menekan biaya lebih jauh lagi. Unitree, misalnya, kian banyak memproduksi komponen secara internal, sementara pabrikan mobil seperti XPeng memanfaatkan pengalamannya di chip dan manufaktur kendaraan untuk terjun ke robotik.
Dua Keunggulan, Dua Strategi
Ankur Saxena, Direktur Investasi TDK Ventures, merangkum situasinya dengan tajam kepada TechCrunch: “Amerika Serikat unggul dalam AI frontier, perangkat lunak, dan semikonduktor. China unggul dalam skala manufaktur, kedalaman rantai pasok, dan biaya.” Ia menambahkan kalimat yang kini jadi sorotan: “Anda tidak bisa menghadapi kurva biaya lewat sanksi. Anda hanya bisa mengalahkannya dengan memproduksi lebih banyak.”
Analis senior Counterpoint Research, Soumen Mandal, menegaskan bahwa perusahaan AS beroperasi pada skala yang jauh lebih kecil ketimbang para pesaingnya dari China. Ketimbang menciptakan pemisahan bersih AS-China, para analis menilai hasilnya justru pasar global yang makin terfragmentasi: pabrikan China memperluas ekspansi ke pasar-pasar lain yang tidak menerapkan pembatasan seketat AS, sementara AS dan sekutunya berkompetisi di segmen yang mementingkan faktor keamanan. Persaingan, kata mereka, tidak berakhir — hanya berpindah arena.
Ke mana China berikutnya: Asia Tenggara
Arah ekspansinya mulai terbaca. Menurut Mandal, perusahaan robotik China sudah membidik pasar yang sensitif harga sekaligus mengalami kekurangan tenaga kerja akut — termasuk Eropa, Asia Tenggara, Amerika Latin, dan Timur Tengah. Pola ini meniru jalur yang ditempuh pabrikan mobil listrik China: bangun skala di dalam negeri, meluas ke luar, lalu membangun produksi lokal. Bagi kawasan yang populasinya menua dan bergantung pada otomasi murah, robot China berpotensi jadi pemasok utama — dan itu berarti pagar Washington justru bisa mempercepat penetrasi ke pasar seperti Indonesia dan tetangganya.
Apa berikutnya
Dua tarif dan satu daftar larangan bukan akhir dari cerita. Kalau benar prediksi para analis, AS dan sekutunya akan terus memperkuat tembok di segmen bernilai keamanan tinggi, sementara China memperbesar volume dan menekan harga di pasar global lainnya. Bagi Indonesia, yang bukan bagian dari blok pembatasan AS, efeknya cenderung berlapis: akses ke robot dan drone China makin murah, tetapi ketergantungan pada satu rantai pasok juga makin dalam. Pilihannya bukan sekadar membeli murah, tetapi seberapa siap membangun kapasitas sendiri.