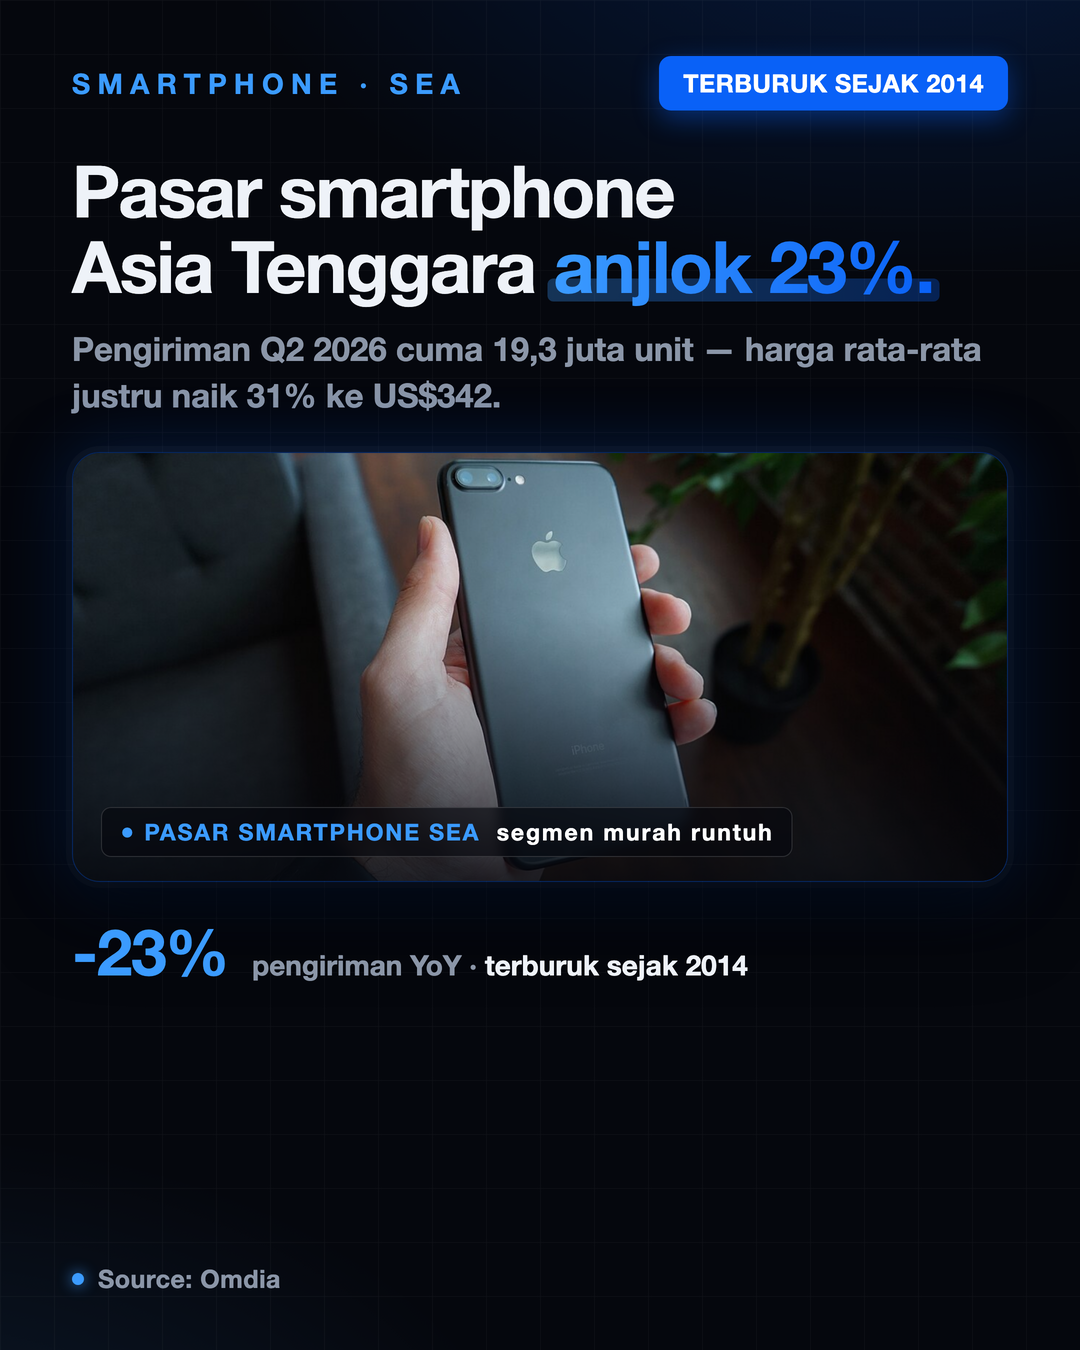
Jakarta — Pasar smartphone di kawasan Asia Tenggara mencatat penurunan tajam menjadi 19,3 juta unit pada kuartal kedua 2026, angka terendah sejak 2014. Riset terbaru Omdia menunjukkan pasar smartphone di kawasan ini merosot 23 persen dibandingkan periode yang sama tahun lalu. Menariknya, nilai pasarnya justru bertahan di level US$6,6 miliar lantaran harga jual rata-rata (ASP) naik 31 persen menjadi US$342.
Research Manager Omdia, Le Xuan Chiew, menyebut kawasan ini tengah menuju penyusutan pasar tahunan terparah dalam setidaknya tujuh tahun terakhir. Omdia bahkan memproyeksikan pengiriman smartphone di Asia Tenggara akan menyusut hingga 25 persen dari tahun ke tahun menjadi 75,3 juta unit sepanjang 2026. Fenomena ini diperkirakan berlanjut ke paruh kedua karena naiknya harga ponsel yang kian membebani volume penjualan.
Harga Memori Menjadi Biang Kerok
Akar masalahnya ada pada tekanan harga memori yang terasa sejak paruh pertama 2026. Le Xuan Chiew menjelaskan, perangkat yang dikirim pada semester pertama masih mencerminkan biaya memori berdasarkan harga pembelian lama, bukan harga pasar saat ini. Seiring menipisnya persediaan berbiaya murah, vendor akan merasakan dampak penuh dari harga memori yang lebih tinggi.
Akibatnya, banyak ponsel yang semula dijual di bawah US$100 sengaja dinaikkan harganya ke rentang US$100–199 (sekitar Rp1,7–3,5 juta). Pangsa segmen ini pun melonjak dari 32 persen menjadi 39 persen dari total pengiriman. Senior Analyst Omdia, Sheng Win Chow, mencatat pengiriman di segmen US$100 ke atas tetap turun 2 persen — bukti bahwa kelas harga mahal tak mampu menyerap semua pembeli.
“Banyak calon pembeli akhirnya memilih tidak membeli daripada harus pindah ke HP yang lebih mahal.”
Perubahan pola juga kentara: vendor tak hanya meluncurkan model baru dengan harga lebih tinggi, tetapi ikut menaikkan harga perangkat yang sudah ada. Contohnya terlihat pada peluncuran Samsung Galaxy A07 dan A17 serta Xiaomi Redmi Note 15 yang datang dengan banderol lebih mahal dari pendahulunya.
Samsung Untung, Xiaomi Tertekan
Di tengah lesunya pasar, Samsung justru mencatat kenaikan pangsa 32 persen berkat penjualan di segmen US$200–299. Sebaliknya, Xiaomi mencatat lonjakan ASP 43,5 persen namun jumlah unitnya turun 21 persen, seiring kenaikan harga pada Redmi Note 15, Xiaomi 17T, dan Redmi A7 Pro. Pengiriman ponsel Xiaomi di bawah US$100 anjlok 69 persen. Sementara itu, Transsion — induk Tecno, Infinix, dan Itel — yang fokus ke segmen entry-level turut merasakan pukulan: ponsel di bawah US$100 turun 47 persen.
Skala Penurunan dalam Angka
Untuk melihat besarnya kontraksi, bandingkan dengan periode yang sama tahun lalu. Pada kuartal kedua 2025, pengiriman smartphone di Asia Tenggara masih sekitar 25 juta unit. Artinya, dalam satu kuartal saja pasar kehilangan sekitar 5,7 juta unit — penurunan yang jarang terjadi di kawasan yang biasanya menjadi motor pertumbuhan smartphone global.
Di segmen harga, Omdia mencatat pergeseran yang jelas. Pangsa Samsung di segmen US$200–299 melonjak dari 18 persen pada kuartal kedua 2025 menjadi 32 persen pada kuartal kedua 2026. Sementara itu, pengiriman Xiaomi di segmen US$100–199 justru tumbuh 55 persen, walau pengiriman di bawah US$100 anjlok 69 persen — tanda bahwa basis konsumen bergeser ke kelas menengah bawah, bukan kelas bawah.
Konteks untuk Indonesia
Indonesia dan Filipina diprediksi paling terdampak karena masih bergantung pada ponsel murah dan penjualan lewat toko ritel umum, sehingga kenaikan harga perangkat langsung memukul daya beli. Ketika vendor menaikkan harga model entry-level demi menutup biaya komponen, konsumen yang sensitif harga cenderung menunda pembelian alih-alih berpindah ke perangkat yang lebih mahal.
Bagi konsumen di kawasan, konsekuensinya terasa ganda: pilihan perangkat murah makin menyusut, sementara harga ponsel kelas menengah justru naik. Transsion, yang paling bergantung pada segmen entry-level, harus menanggung pukulan terbesar karena pengiriman di bawah US$100 turun 47 persen.
Apa Berikutnya
Omdia memperkirakan tekanan ini berlanjut ke paruh kedua 2026 seiring persediaan memori berbiaya murah makin menipis. Vendor akan menghadapi pilihan sulit: menahan harga demi volume atau menaikkannya demi margin. Bagi pasar Asia Tenggara, pemulihan kemungkinan baru terasa setelah harga komponen stabil dan konsumen kembali percaya untuk membelanjakan. Sampai saat itu, persaingan akan lebih banyak dimenangkan oleh pemain yang punya skala dan kendali biaya.